更新时间:2026-10-22 15:35点击:来源:作者:
文:宋旭光 / 手绘:孙恒 / 出品:价值解码
2026年10月20日傍晚,在香港联合交易所有限公司(港交所)主板交易收盘之后,原定于三天后(10月23日)正式挂牌交易的江苏瘦西湖文化旅游股份有限公司(拟上市股份代号:06157.HK,新三板代码:871343.NQ,以下简称“瘦西湖文旅”)突然发布公告,宣布经考虑包括现行市况在内的多项因素,决定延迟全球发售及主板上市计划。不同于常见的聆讯后暂缓招股或路演初期撤回,瘦西湖文旅在10月14日已正式刊发招股章程并启动全球发售,至10月20日中午12时已走完公开发售截止认购程序,甚至在香港公开发售端录得高达3,064.52倍的孖展超额认购。
一家已经完成开簿建档、收齐散户申购资金、距离10月21日敲定最终发售价仅隔数小时的地方国有文旅企业,在定价室门口选择急踩刹车,不仅暴露出港股新股发行制度改革后“散户狂热”与“机构冷遇”的极端撕裂,更深刻映射出地方国资定价约束、小盘文旅资产估值折现困境以及2026年秋季港股IPO生态的剧烈转向。
按照原定发行时间表,10月14日至10月20日中午12时为公开招股期,10月21日为最终定价日,10月22日公布配售分配结果,10月23日上午9时正式开始股份买卖。然而,在10月20日中午公开发售截飞、机构簿记建档关簿之后,发行人与承销团在当日挂出延迟全球发售公告。
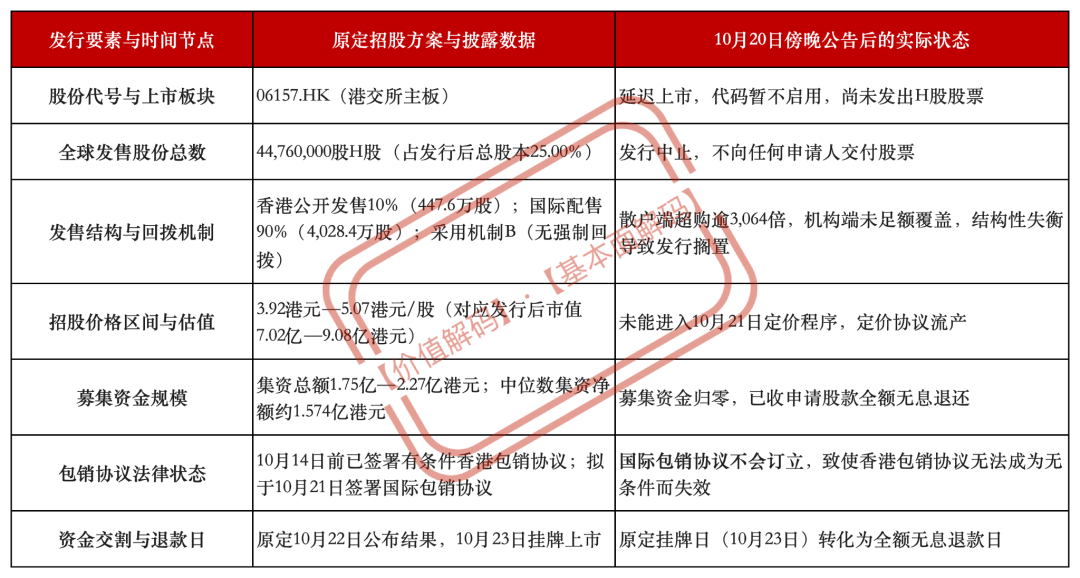
在延迟公告中,最具制度穿透力的核心表述并非笼统的“考虑现行市况”,而是高度标准化的法律条款:“有关国际发售的国际包销协议将不会订立,因此有关香港公开发售的香港包销协议将不会成为无条件”。根据港股IPO的承销契约架构,发行人在刊发招股书前仅与承销商签署《香港包销协议》,但该协议的生效以定价日(原定10月21日)顺利签署《国际包销协议》并敲定最终发售价为先决条件。当10月20日中午关簿后,占发行总量90%的国际配售账簿未能在3.92港元至5.07港元的招股区间内拼凑出足额的有效机构订单,且发行人与独家全球协调人光大证券国际无法在定价日达成折中方案时,切断《国际包销协议》的签署便成为触发整单IPO合法熔断的唯一技术开关。
由于交易在走完公开发售申购程序后叫停,资金退还的善后安排直接冲击了二级市场散户投资者。根据公司公告,所有已提交的香港公开发售申请股款(连同1.0%经纪佣金、证监会交易征费、会财局交易征费及联交所交易费)将于原定挂牌日2026年10月23日不计利息全数退还。其中,通过网上白表以单一银行账户付款的申请人将于10月23日收到电子退款指示,以多银行账户付款的申请人将于同日获寄退款支票,而通过香港结算EIPO渠道或券商认购的投资者则需经由各自经纪或托管商办理退还。
然而,“股款无息退还”并不等同于投资者零损失。在长达六天的招股期内,大量散户动用了券商提供的9成甚至更高比例的孖展(融资杠杆)进行高额申购。尽管部分券商(如辉立证券等)针对特定档位推出了“1日息0%孖展息率”的营销优惠,但对于大额申购或电子账单外的客户,券商普遍收取每笔28港元至100港元不等的认购手续费及行政费,且券商条款中明确规定“新股认购申请一经提交,将会扣除相关的利息和手续费,申请结果公布后有关手续费将不予退还”。瘦西湖文旅在截飞后突施“回马枪”,导致散户不仅承担了资金冻结期间的机会成本,更直接损失了不可退还的孖展利息与申购手续费,进而在香港本地股票讨论区及富途等交易平台引发了投资者要求券商及银行退回手续费的集中抗议。
2025年8月4日,港交所正式实施首次公开招股发售及定价机制改革,在公开发售与国际配售的份额调节上引入了“双轨制”(机制A与机制B)。在传统的回拨逻辑(现行机制A)下,香港公开发售初始比例为5%,一旦散户超额认购倍数达到指定档位,必须触发强制回拨,将公开发售比例阶梯式上调至15%、25%乃至最高35%。这种制度曾长期导致热门新股在散户狂热认购后,大量筹码从机构手中被动转移至散户手中,造成上市首日沉重的散户抛压与破发。
为了提升机构定价权并缓解后市沽压,港交所引入了全新的“机制B”:允许发行人及保荐人在招股前预先选定一个固定的香港公开认购比例(下限为10%,上限为60%),且不设强制回拨机制。新规落地后,港股打新生态发生了剧烈的结构性异化——市场绝大多数采用机制B的发行人均卡死10%的最低公开发售下限。由于机制B切断了散户超购触发的强制回拨通道,上市首日在二级市场自由流通的散户筹码被极度压缩,人为制造了流通盘稀缺性。统计显示,新规实施后首挂升幅最高的10只新股中,有9只采用了无强制回拨的机制B,首日股价最高暴涨达3.6倍。
瘦西湖文旅此次招股正是精准采用了“机制B + 10%公开发售下限”的发行架构(尽管保留了最高可酌情重新分配至6,714手即15%的弹性条款,但无任何强制回拨约束)。在总发行量4,476万股中,分配予香港公开发售的初始份额仅有447.6万股(即4,476手),即便按5.07港元的招股价上限计算,整个香港公开发售池的货值也仅仅只有2,269.33万港元。
这2,269万港元的极小分母,正是催生“3,064.52倍孖展超购”的数字魔术根源。在富途证券、老虎国际、华泰国际等互联网券商高倍免息孖展的助推下,瘦西湖文旅招股首日(10月14日)15时孖展总额即达1.14亿港元(超购5倍),当日晚间19时攀升至4.5亿港元(超购18.9倍);至10月18日16时升至210倍;截至10月20日中午截飞,孖展认购倍数最终定格在3,064.52倍,预测一手中签率被压缩至1.70%。散户投资者并非基于对扬州游船业务基本面的深度认同而重金申购,而是将“总募资不足2.3亿港元 + 机制B锁定10%散户盘 + 无强制回拨”视为标准的小盘妖股炒作模板,试图博取筹码高度集中带来的首日暴涨溢价。
然而,机制B是一把锋利的双刃剑:它在通过“不回拨”保护机构筹码、刺激散户抢筹的同时,也意味着无论散户端超购多少千倍,都无法通过强制回拨替国际配售分担哪怕1%的销售压力。占全球发售总量90%的4,028.4万股H股(按招股价区间计,货值高达1.58亿至2.04亿港元),必须全部由国际配售账簿中的机构投资者、家族办公室或高净值专业投资者真金白银地承接。
令人震惊的是,翻阅瘦西湖文旅长达450页的招股章程,其“基石投资者”章节完全空白。在港股IPO市场,尤其是市值不足10亿港元、缺乏全球知名度的地方传统行业小盘股,在招股启动前引入1至3家基石投资者几乎是保障发行成功的铁律。基石投资者的核心功能不仅在于物理上缩小路演期间需要向市场询价销售的股份敞口,更在于向国际配售市场释放“已有专业机构完成尽调并认可估值区间”的定价锚点信号。
在“零基石”状态下启动全球发售,意味着光大证券国际必须在短短五个交易日的公开招股期内,纯靠路演簿记去填满90%的国际配售份额。当散户在10%的浅水池里用杠杆资金掀起3,000倍浪花时,占90%体量的机构深水池却因缺乏基石托底而陷入无人喝彩的询价真空,最终导致整单交易因主体结构失稳而坍塌。
为何瘦西湖文旅没有在10月14日刊发招股书前暂缓,而是偏偏走到10月20日关簿后、10月21日定价前夕才被迫撤退?这源于发行人与保荐人在开簿前对国庆节后文旅市场情绪或抱有侥幸预期,试图通过“边开簿边找单”完成冲刺;然而当10月20日中午国际配售账簿正式关簿、有效机构订单无法足额覆盖发行下限时,各方在定价室门口撞上了由“地方国资审批红线”、“公募机构建仓门槛”与“投行风控包销禁令”构成的不可能三角。
在成熟的国际资本市场,当IPO簿记需求疲弱时,发行人与全球协调人最常见的妥协手段是“破下限定价”或紧急缩减发行规模,以更低的估值倍数吸引对价格敏感的对冲基金与长线资金入场。例如,同样在2026年赴港上市的同仁堂医养,曾在3月27日(原定3月30日挂牌前夕)因机构认购不足宣布延迟全球发售;当时其首次招股价区间高达7.30港元至8.30港元,随后经过三个多月的重新评估与审批,于7月重启招股时将发行价区间大幅下调约25%至5.48港元—6.21港元,并最终以接近下限的5.50港元完成定价。
但对于2026年10月20日下午的瘦西湖文旅而言,“当晚临时大幅降价”在制度上完全不可行。招股书显示,瘦西湖文旅是一家纯正的地方国有控股企业:IPO前,扬州市蜀冈—瘦西湖风景名胜区管理委员会(瘦西湖管委会)通过旗下的扬州旅游发展集团及全域旅游公司合计持有公司约89.99%的股份,为绝对控股股东;江苏省属国资背景的大运河基金持股10.00%;自然人俞乐华仅持股0.01%。
作为国有资产证券化项目,瘦西湖文旅3.92港元至5.07港元的招股价区间在启动招股前,已严格履行了内部董事会决议、地方国资监管机构核准及资产评估备案程序。一旦在10月21日定价时突破3.92港元的区间下限,不仅在港交所《上市规则》下属于重大发售条款变更,更直接触及内地国有资产监督管理的合规红线——未经重新履行国资审批程序而擅自折价发行,决策层将面临“国有资产流失”或“国有资产贱卖”的问责风险。因此,在10月20日傍晚至21日的极短时间窗口内,下调发行价的路被国资审批刚性彻底焊死。
既然不能降价,能否由独家保荐人兼独家整体协调人光大证券国际自己出资“硬包销”,吃下国际配售未获认购的剩余股份,强行保送公司在10月23日敲锣?
从商业风险收益比来看,这是投行风险管理委员会绝对不可能批准的赔本买卖。按发售价下限3.92港元计算,瘦西湖文旅全球发售募资总额约为1.755亿港元,其中90%国际配售对应约1.58亿港元。小盘IPO的承销保荐费率通常仅为募资额的数个百分点,而一旦承销商签署《国际包销协议》将数千万乃至上亿港元未能派发出去的H股包销至自营账户,鉴于当前港股小盘文旅股极差的二级市场流动性与高达71.43%的新股首日破发率,股票挂牌首日若暴跌30%—40%(参考同类文旅股印象大红袍首日暴跌42%、同仁堂医养首日暴跌39.09%),光大证券国际不仅将瞬间赔光全部保荐承销费,还将背负巨额的自营浮亏与长期无法退出的流动性死结。
更深层的制度背景在于,香港监管机构对IPO“围飞”的铁腕整顿,彻底堵死了过往小盘股通过灰色手段“保发行”的暗门。在早年的港股小盘股发行中,当国际配售认购不足时,部分发行人或承销商往往通过结构化返费、抽屉协议或安排关联代理人账户(即香港监管术语中的“围飞”),在关簿前夕突击拼凑出足额认购的假象。然而在2026年,香港证监会(SFC)与廉政公署正处于严厉打击IPO造假与操纵认购的高压周期,此前监管层已对两大涉嫌操纵首次公开招股的集团采取执法行动,并勒令暂停部分涉嫌在IPO阶段人为操纵认购需求的上市公司股份交易。在监管利剑高悬之下,中资券商合规部门对国际配售承配人的独立性穿透核查与资金来源审查空前严格,任何带有兜底性质的“友好资金”拼盘均无法通过合规风控。
当“长线外资与公募基金因8亿港元市值低于内部最小建仓门槛而无法入场”、“国资红线锁死降价空间”、“监管严打堵死灰色围飞”、“投行风控拒绝自营硬包销”四股力量在10月20日傍晚交汇时,拒签《国际包销协议》并宣布延迟全球发售,成为发行人与保荐人唯一符合各方合规底线的理性均衡解。
瘦西湖文旅在定价前夜的撤退并非孤立个案,而是2026年第三季度末以来港股IPO市场由盛转衰、一二级市场估值倒挂引发的系统性“撤单潮”缩影。
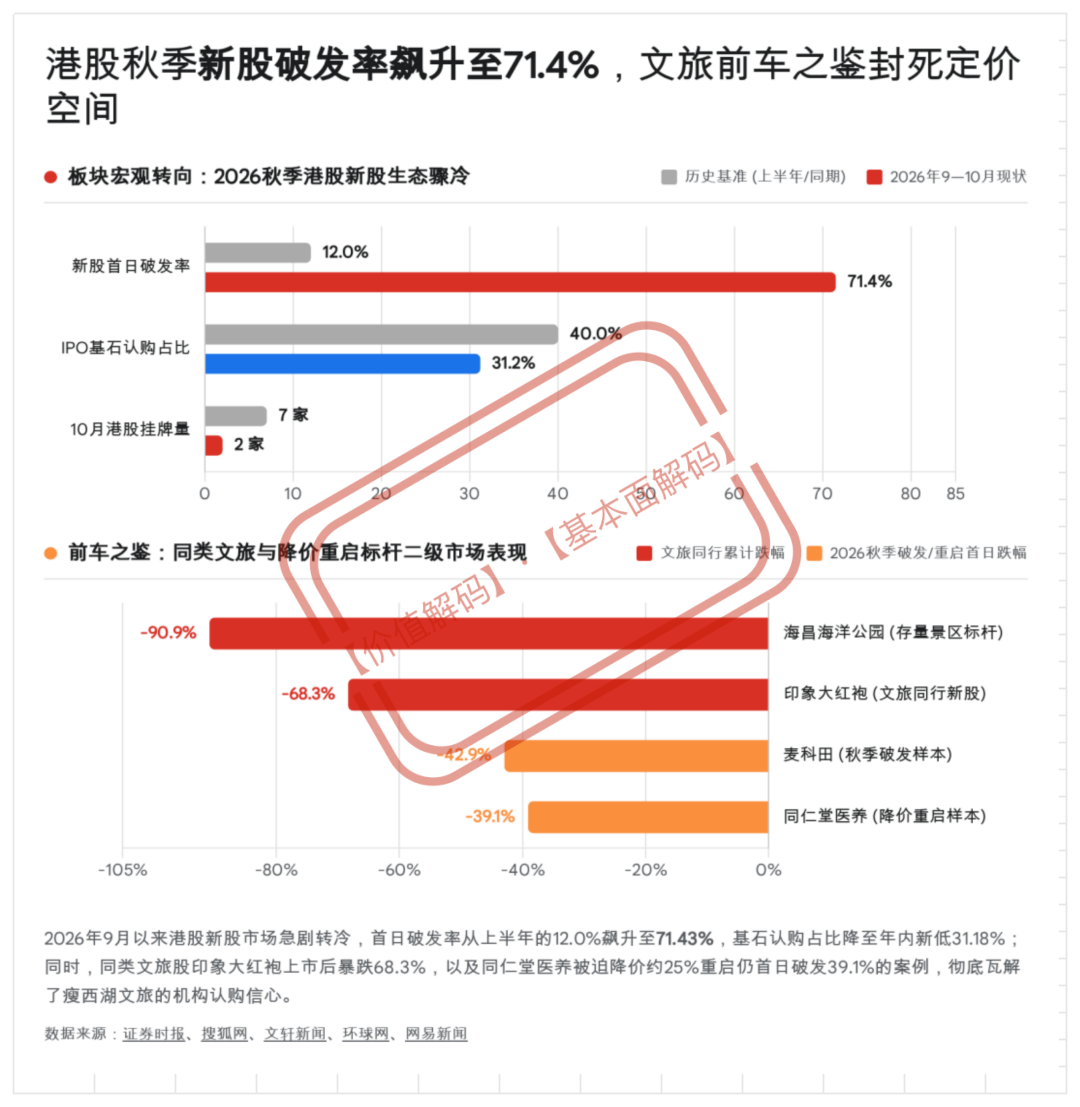
2026年港股一级市场经历了“前热后冷”周期切换。2026年上半年,受益于流动性改善与机制B制造的赚钱效应,港股新股首日破发率仅为12%。然而,自7月起市场迎来分水岭,9月及10月恒生指数与恒生科技指数接连回调,二级市场交投降温迅速传导至新股定价端。统计数据显示,自2026年9月1日至10月21日挂牌上市的14只港股新股中,多达10只在上市首日破发,首日破发率飙升至71.43%(为上半年破发率的6.5倍),且上市以来破发比例逼近八成。其中,医疗器械企业麦科田上市首日重挫42.93%;即便是于10月15日挂牌的出海手机巨头传音控股(02636.HK),尽管成功引入新加坡政府投资公司(GIC)、易方达、比亚迪附属公司、联发科附属公司等11家豪华基石投资者合计认购12.46亿港元,并以招股价下限35.30港元定价,上市首日开盘依然难逃破发命运。
赚钱效应的减弱直接引发了机构托底资金的加速撤离。2026年前三季度,港股IPO募资总额中基石投资者的平均认购占比约为40%,但到了9月份,基石认购占比骤降至31.18%,创下年内单月新低。步入第四季度,港股IPO发行节奏近乎停滞——Choice数据显示,截至10月21日,整个10月份仅有2家公司在港交所成功挂牌上市,而2025年同期则有7家。
在机构资金“逢新必审、严控估值”的防守态势下,9月中旬以来已有多家拟赴港上市企业在临门一脚时紧急踩下刹车,与瘦西湖文旅共同构成了2026年秋季港股的“暂缓上市潮”:
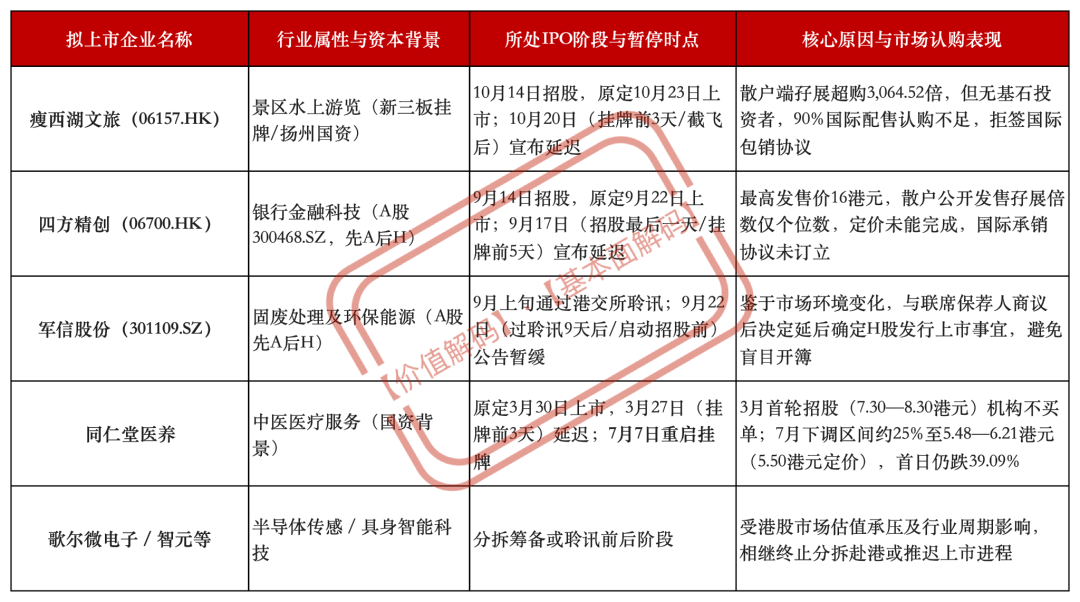
对比上述案例可以清晰看到,军信股份在通过聆讯后敏锐感知到机构询价寒意,选择在刊发招股书前及时止损;四方精创则是公开发售(散户端个位数认购)与国际配售双双遇冷,在招股最后一天撤退;唯独瘦西湖文旅因机制B带来的“散户三千倍超购”掩盖了机构端的冰冷现实,一路裸奔至截飞关簿后的定价夜才被迫退场,成为本轮IPO降温潮中最具戏剧性的样本。
尽管瘦西湖文旅在10月20日的公告中强调“公司仍致力于适时完成全球发售及上市”,表明其并未彻底放弃登陆港股的计划,但从走到定价门口折返的那一刻起,发行方在未来资本博弈中的主动权已大幅流失。
在时间维度上,瘦西湖文旅并不能无限期等待市场回暖。一方面,中国证监会出具的《境外发行上市备案通知书》有效期通常为12个月,且港交所上市申请材料及聆讯批复同样受制于有效期限,若公司未能在2027年3月前后完成重新招股并挂牌,其现有的上市申请与备案将面临失效风险,届时必须重新向港交所递表并更新全套监管文件。另一方面,公司本次招股书所采用的最近一期经审计财务数据截止日为2026年6月30日。根据港交所《上市规则》关于招股章程财务资料有效期不得超过6个月的惯例要求,若公司未能在2026年12月31日前完成重启上市,则必须等待2026年全年审计报告出炉后(通常在2027年2月至3月)方能重新刊发招股书。
若瘦西湖文旅意欲在2026年底或2027年一季度窗口期重启H股发行,单纯寄希望于港股大盘情绪自然回暖已不切实际,发行人与控股股东瘦西湖管委会必须在发行结构、估值定价与资产叙事三个核心维度做出实质性让步。
首先,发行人必须前置锁定基石投资者,彻底终结“国配裸奔”的脆弱结构。在重启招股前,光大证券国际与扬州地方政府必须通过战略配售谈判,提前引入数家基石投资者签署具有法律约束力的基石投资协议,锁定全球发售份额的相当比例。鉴于外资长线基金受限于8亿港元市值门槛难以充当基石,最现实的基石资金来源将是江苏省及扬州市属国有投资平台、大运河文化带产业基金或长三角区域文旅产业资本,以此将国际配售需要向市场公开询价的敞口压缩至安全水位以内。
其次,控股股东必须重走国资审批程序,实质性下调发行估值区间或缩减发行规模。参照同仁堂医养“3月叫停、7月降价约25%重启”的先例,瘦西湖文旅若想吸引对价格敏感的市场化机构资金,必须启动内部国资重估与审批流程,将3.92港元至5.07港元的招股价区间向下修正。考虑到公司招股后未经审计备考经调整每股有形资产净值约为2.20港元至2.47港元,且核心特许经营权存在2035年到期重谈的折现损耗,唯有显著下调发行市盈率倍数或缩小发售股数规模,才能为二级市场机构投资者留出足够的安全边际与流动性折价补偿。
最后,归根结底,瘦西湖文旅在定价门口的这次急刹车,为所有试图借助港交所“机制B”红利赴港融资的内地中小市值提了醒:散户在10%公开发售池内掀起的数千倍杠杆泡沫,永远无法替代90%国际配售池中机构投资者对资产久期、成长质量与估值安全边际的丈量。
免责声明:【价值解码】撰写的内容来自已公开的信息撰写,我们不保证文中数据、资料、观点或陈述不会发生任何变更。在任何情况下,撰写的内容中的数据、资料、观点或所表述的意见,仅供信息分享和参考,并不构成对任何人的投资建议。