[基本面解码]

基本面解码
既有深度 又有温度。
基本面解码-既有深度·又有温度。

为凑5亿市值强闯主板!港股尝·高美高管涉操纵股价,被香港证监会移交审裁处

更新时间:2026-10-23 11:51点击:来源:作者:

图片

文:宋旭光 / 手绘:孙恒 / 出品:价值解码
一场发生在六年前、围绕港股创业板(GEM)转往主板上市的“市值保卫战”,最终在监管机构的严密彻查下撕开了涉嫌人为操纵的底牌。

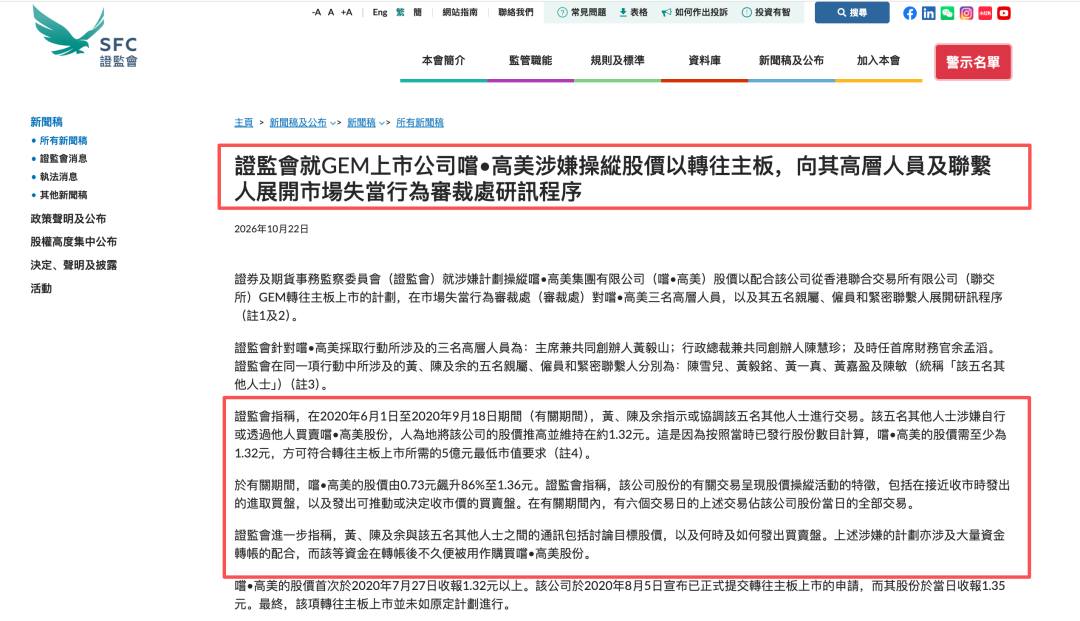
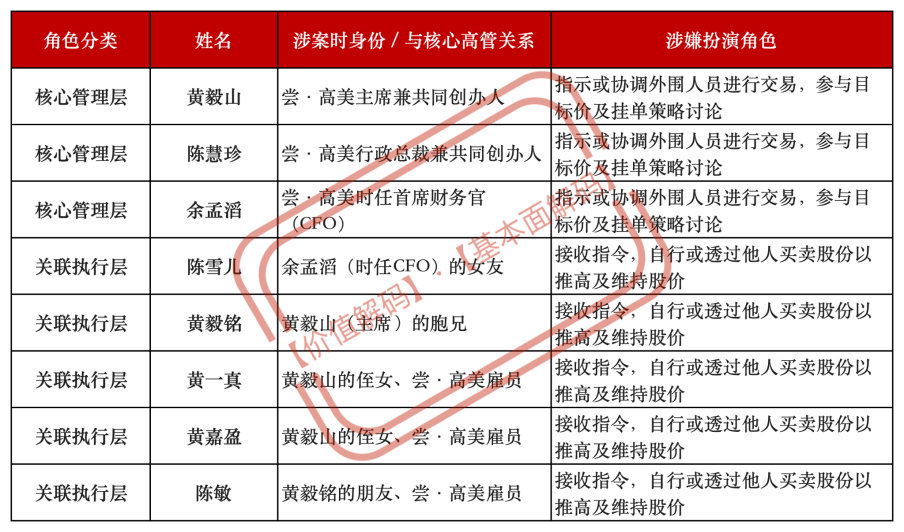
 2026年10月22日,香港证券及期货事务监察委员会(下称“香港证监会”)发布公告称,已根据《证券及期货条例》第274条,在市场失当行为审裁处(下称“审裁处”)对GEM上市公司尝·高美集团有限公司(08371.HK,下称“尝·高美”)的三名核心高管,以及五名亲属、雇员和紧密联系人展开研讯程序。

图片

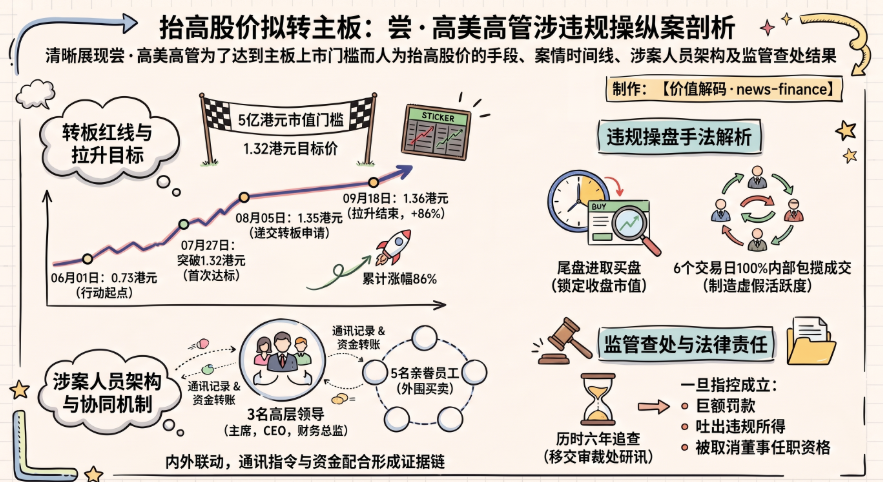
香港证监会指称,上述八名涉案人士在2020年年中通力配合,通过大量资金转账及尾盘进取买盘等手法,人为将该股股价大幅推高86%,意图维持在特定目标价位之上,以强行跨过联交所主板上市所需的“5亿港元最低市值”门槛。

“1.32港元”:一场围绕5亿市值的算术题

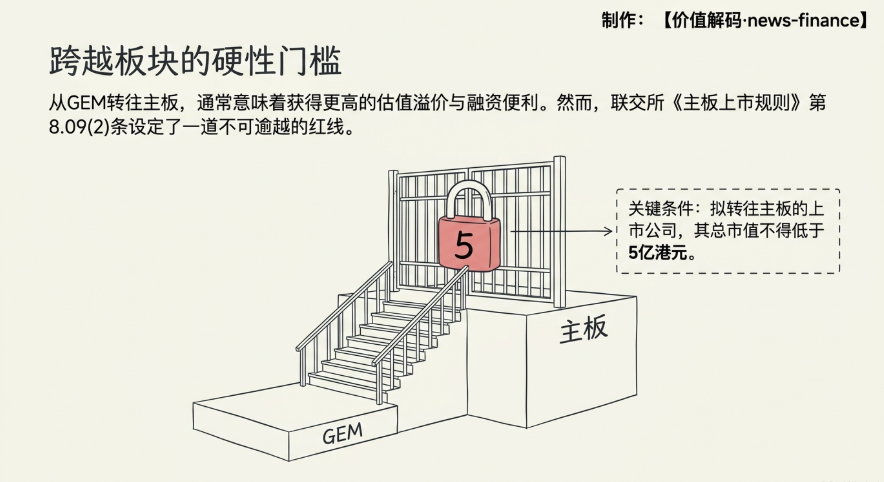
在港股市场中,从流动性相对匮乏的GEM(原创业板)成功“转板”至主板,往往意味着估值溢价与融资便利的跃升。然而,硬性的市值门槛成为了横亘在部分中小型企业面前的难关。

图片

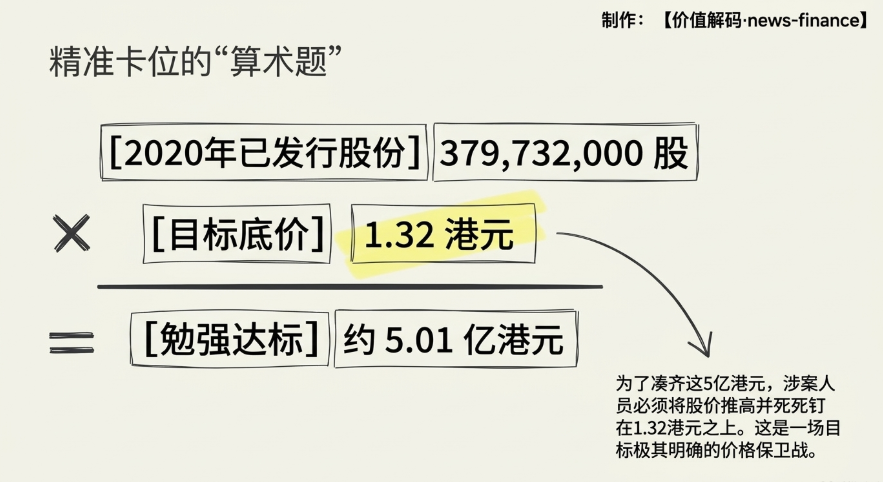
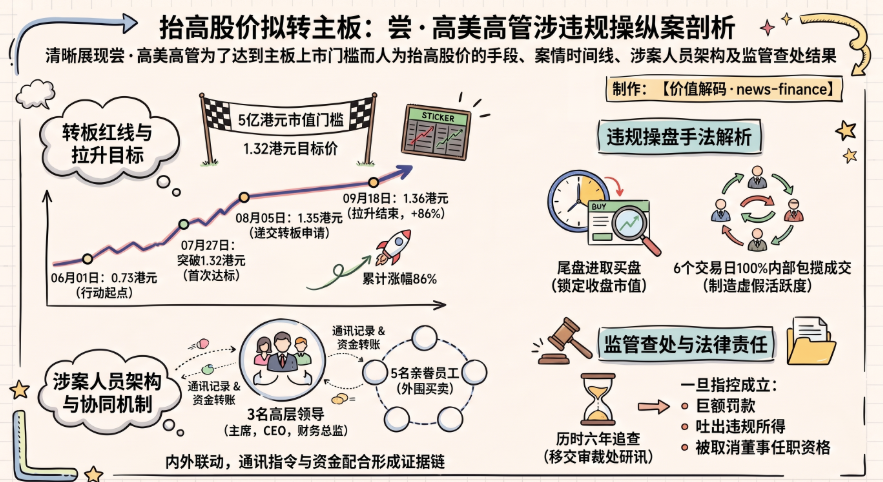
根据香港联交所《主板上市规则》第8.09(2)条规定,GEM上市公司申请转往主板上市,其上市时的市值不得低于5亿港元。按照尝·高美2020年当时已发行的379,732,000股股份计算,公司股价必须至少达到并维持在1.32港元(对应市值约5.01亿港元),方可满足这一核心合规条件。

图片

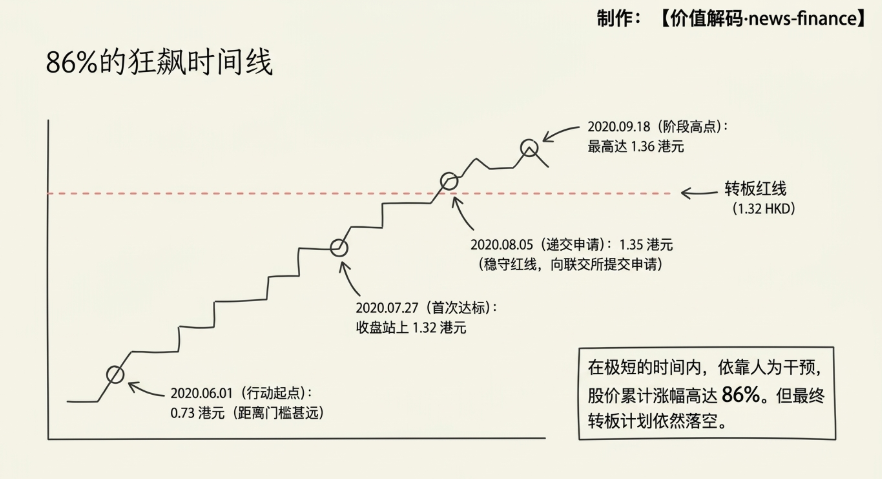
香港证监会的调查还原了这起涉嫌配合“转板”大计的股价狂飙时间线:

2020年6月1日(行动起点): 尝·高美股价尚处于0.73港元的低位,距离转板市值门槛相去甚远。

2020年7月27日(首次达标): 经过近两个月的密集交投,尝·高美股价首次收报于关键水位1.32港元以上。

2020年8月5日(递交申请): 尝·高美正式发布公告,宣布已向联交所提交转往主板上市的申请,当日该股收报1.35港元,稳守红线之上。

2020年6月1日至9月18日(有关期间整体表现): 尝·高美股价由0.73港元一路飙升至1.36港元,累计涨幅高达86%。

图片

尽管涉案团队在二级市场上煞费苦心地“精准控盘”,但尝·高美最终并未能如愿完成转往主板上市的计划,至今仍留在GEM交易。

“高管指挥+亲属下场”

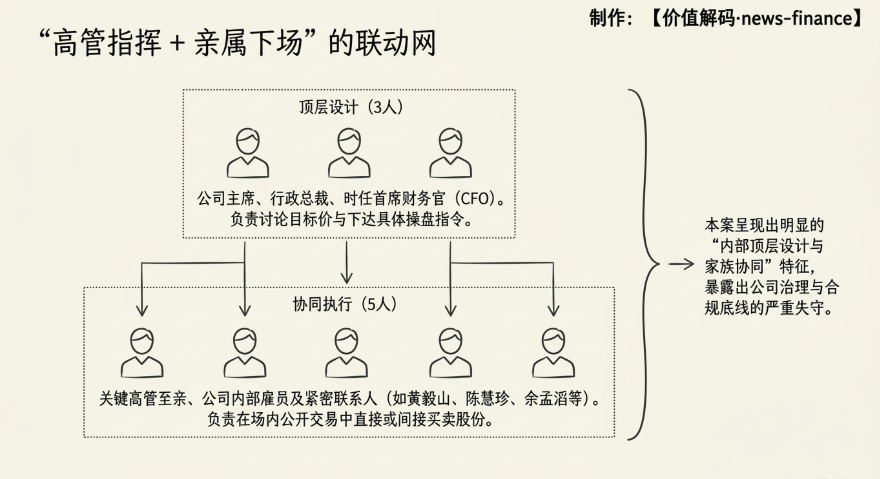
不同于外部庄家单方面坐庄的传统案例,此次香港证监会披露的案情显示,尝·高美的涉嫌操纵行为呈现出明显的“管理层顶层设计、家族与内部员工协同执行”的特征。

图片

涉案的八名人士构成了一个严密的内外部联动网络。其中,公司最高决策层的三名核心人物——主席、行政总裁及时任首席财务官全数卷入;而负责在二级市场直接或间接买卖股份的五名外围人员,则悉数由高管的至亲及公司内部雇员组成。

图片

香港证监会指出,黄毅山、陈慧珍及余孟滔三人与上述五名关联人士之间的通讯记录,成为了揭开本案的关键铁证。相关通讯内容不仅直接包含了对“目标股价”的讨论,还详细涉及了“何时及如何发出买卖盘”的具体操盘指令。此外,整个计划背后伴随着大量可疑的资金转账配合——这些资金在完成转账后不久,便被迅速投入股市用于吸纳尝·高美的股份。

尾盘与“100%独角戏”

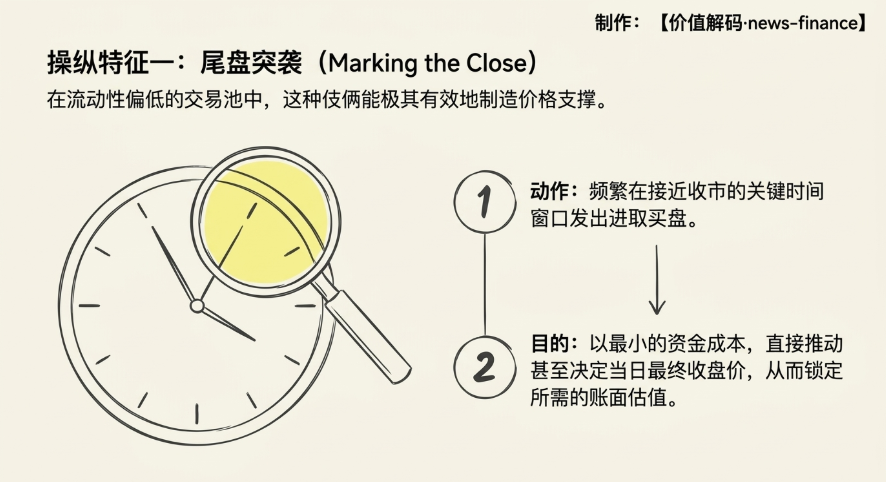
在流动性普遍偏低的港股GEM市场,用相对较少的资金撬动庞大的账面市值,是不少市场失当行为的惯用伎俩。香港证监会在通报中直指,尝·高美在涉案期间的股份交易呈现出极具代表性的股价操纵特征:

尾盘进取买盘(Marking the Close): 操盘账户频繁在接近收市的关键时间窗口发出进取买盘,发出可推动甚至直接决定当日收市价的买卖盘,以最小资金成本锁定账面收盘市值。

图片

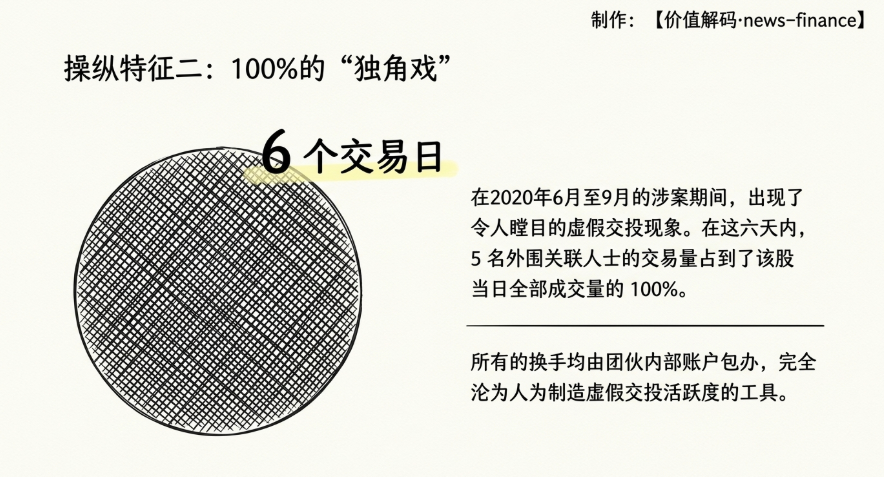
包揽全天成交的“独角戏”: 在2020年6月1日至9月18日的涉案期间内,竟然有六个交易日,上述五名关联人士的交易占到了尝·高美当日全部股份成交量的100%。这意味着在这六个交易日里,该股在二级市场上的所有换手均由该团伙内部或关联账户包办,完全沦为人为制造虚假交投活跃度与价格支撑的“独角戏”。

图片

长臂追责彰显对“伪市值管理”零容忍

从2020年案发到2026年正式移交市场失当行为审裁处,这起跨越六年的调查再次印证了香港证监会在打击资本市场违法违规行为上的持久追责能力。

长期以来,部分港股细价股及GEM上市公司将“市值管理”异化为“市值操纵”,试图通过亲友代持、资金过桥、尾盘拉升等隐蔽手段,人为凑足转板或纳入指数的市值门槛。尝·高美一案中,从联合创始人夫妻档(或核心搭档)到掌管财务大权的CFO悉数涉案,暴露出部分家族色彩浓厚的上市公司在公司治理与合规底线上的严重失守。

目前,该案已正式进入市场失当行为审裁处研讯程序。审裁处将根据香港证监会提出的上述指控及证据链,最终裁定是否曾发生市场失当行为,并厘清相关涉案人士的法律责任。一旦指控成立,涉案高管不仅可能面临巨额罚款、吐出非法所得,更可能被处以取消董事任职资格及市场禁入等严厉制裁。

对于试图通过“财技”与“坐庄”走捷径的港股上市公司而言,监管层此番亮剑无疑敲响了警钟:任何试图以虚假交易欺骗联交所审批机制与公众投资者的行为,即便时隔多年,依然难逃穿透式监管的法网。

免责声明:【价值解码】撰写的内容来自已公开的信息撰写,我们不保证文中数据、资料、观点或陈述不会发生任何变更。在任何情况下,撰写的内容中的数据、资料、观点或所表述的意见,仅供信息分享和参考,并不构成对任何人的投资建议。

官方微信公众号