更新时间:2026-10-09 15:39点击:来源:作者:
核心数据速览(统计区间:2026年9月1日—9月30日)
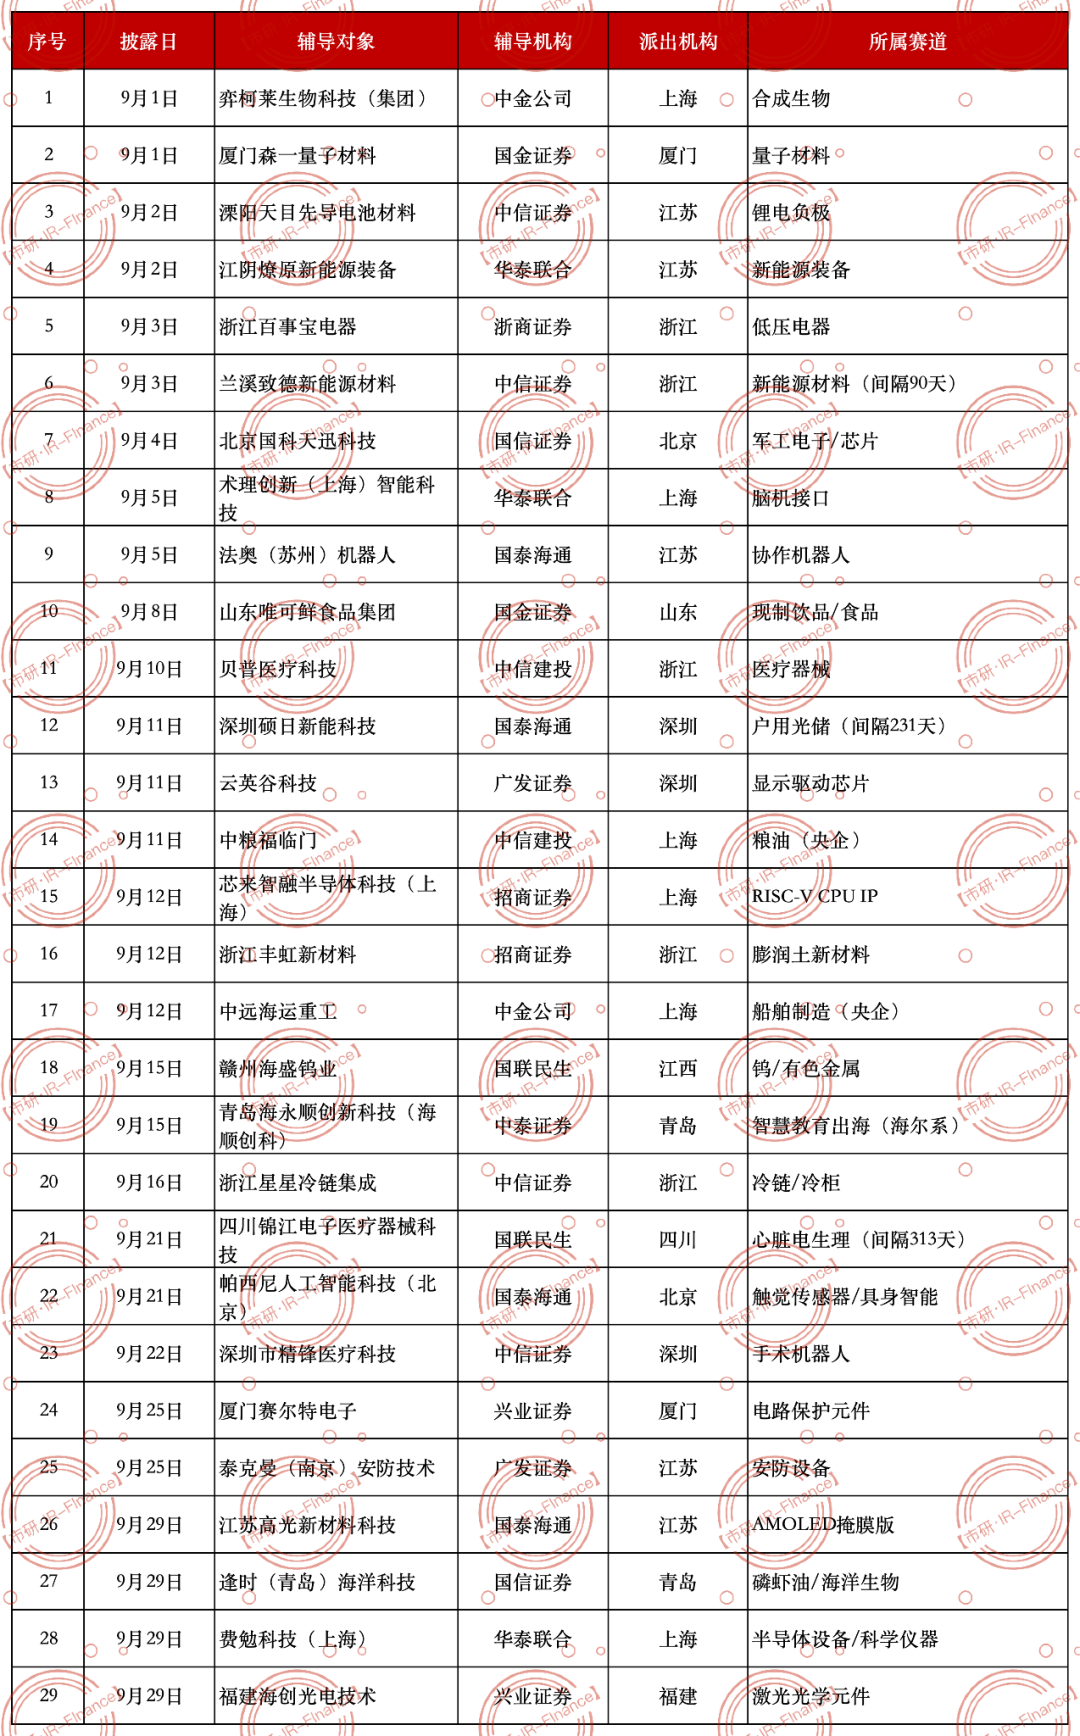
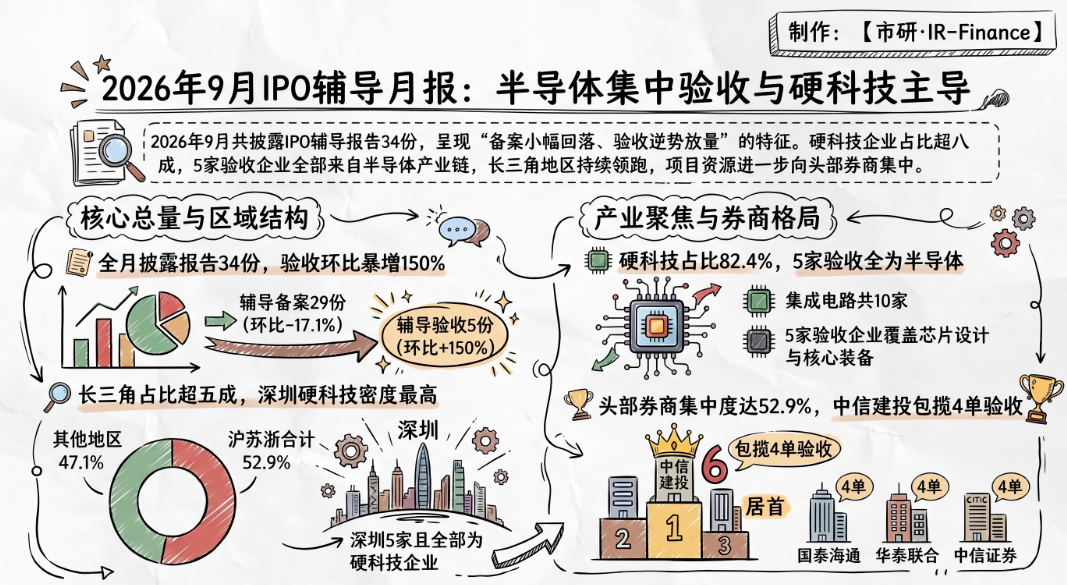
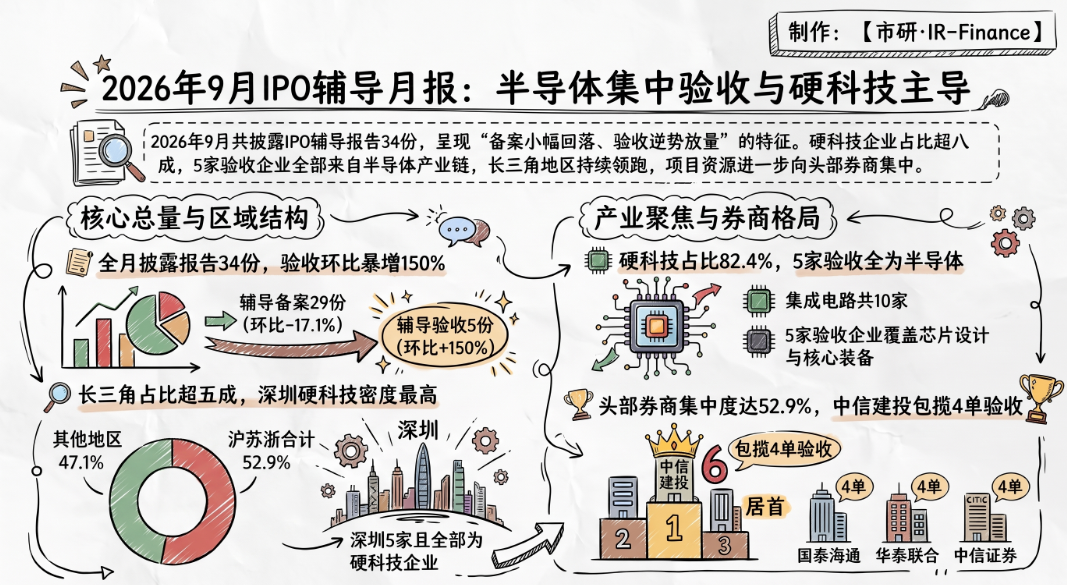
34家IPO企业辅导及验收:辅导备案29家、辅导验收5家;环比8月37家-8.1%。验收环比+150%,且5家验收企业全部为半导体公司。长三角(沪苏浙)18家、占52.9%;硬科技企业28家、占82.4%。中信建投以6单居首、包揽4家验收。
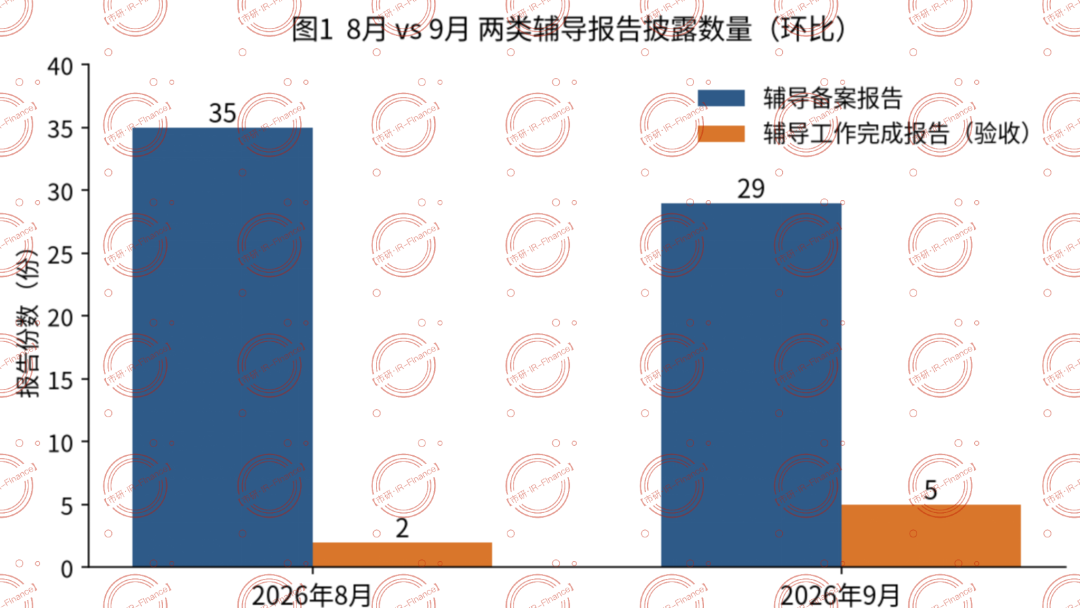
9月全月辅导及验收辅导企业共计34家,其中辅导备案报告29份、辅导工作完成报告(验收)5家。与8月(37家:备案35家、验收2家)相比,总量环比下降8.1%,但内部结构明显分化:
备案端:35家降至29家,环比-17.1%,新增辅导节奏边际放缓;
验收端:2家增至5家,环比+150%,前期备案项目集中进入"验收—申报"收获期。
备案缩量、验收放量的"剪刀差",通常对应IPO队列从"蓄水"转向"泄洪",需重点关注四季度申报受理节奏。
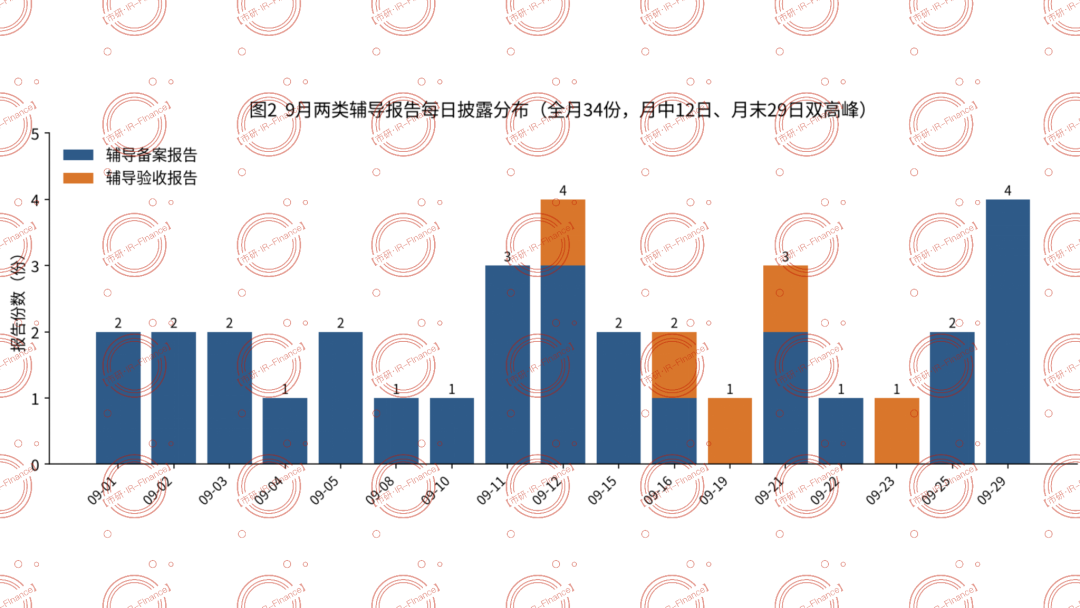
全月17个披露日有新增,呈两个明显高峰:
9月12日(4家):芯来智融、丰虹新材、中远海运重工3家备案,叠加楠菲微电子验收;
9月29日(4家):高光新材、逢时海洋、费勉科技、海创光电4家备案,为国庆长假前集中赶披露;
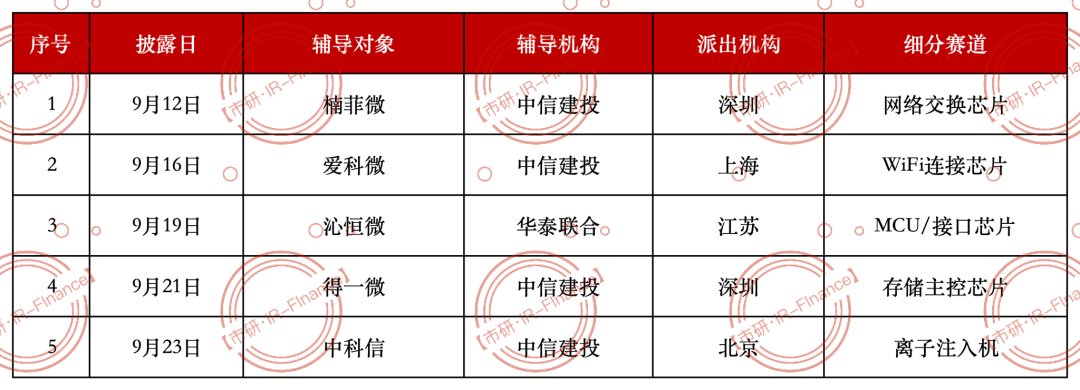
5家验收全部落在9月12日—23日的中下旬窗口(12日楠菲微、16日爱科微、19日沁恒微、21日得一微、23日中科信)。
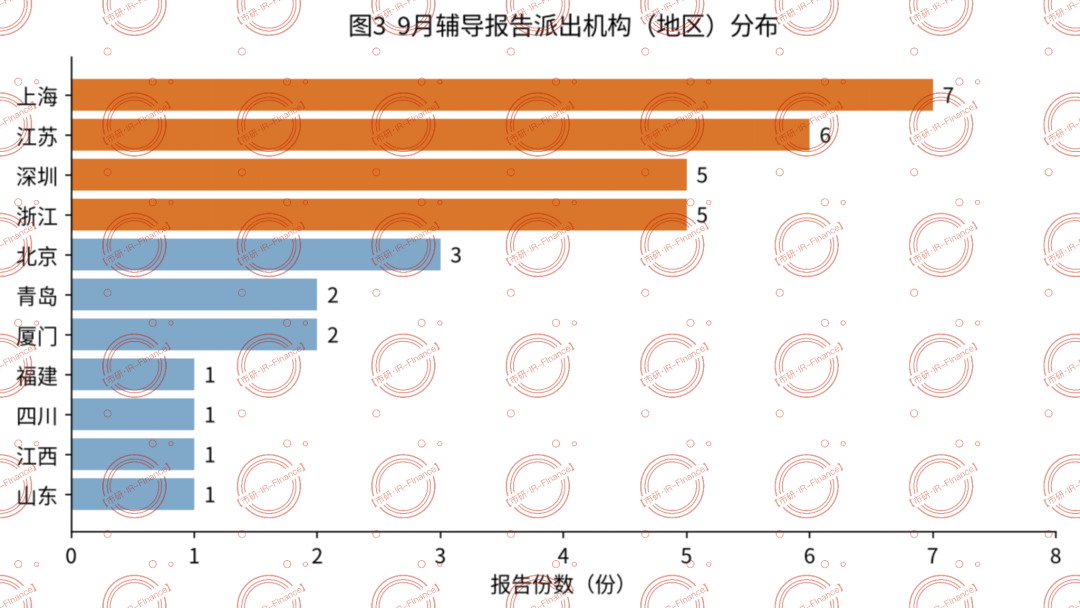
上海7家、江苏6家、深圳5家、浙江5家、北京3家、青岛2家、厦门2家,福建、四川、江西、山东各1家。
长三角(沪苏浙)合计18家,占52.9%,继续占据辅导储备半壁江山;
深圳5家(硕日新能、云英谷、楠菲微、得一微、精锋医疗)全部为电子/半导体/新能源/高端医疗硬科技,产业密度最高;
厦门2家(森一量子、赛尔特电子)均为专精特新制造企业。
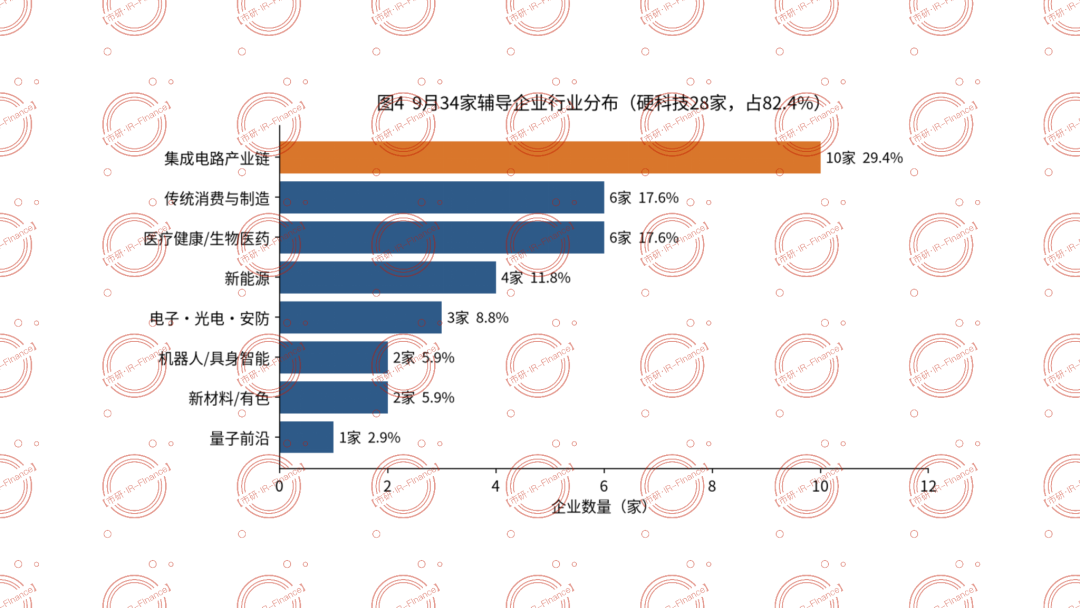
按主营业务归并,集成电路产业链10家、医疗健康6家、传统消费与制造6家、新能源4家、电子光电安防3家、新材料/有色2家、机器人/具身智能2家、量子前沿1家。广义硬科技合计28家,占82.4%。
本月最强结构性信号——5家验收企业全部来自半导体产业链:
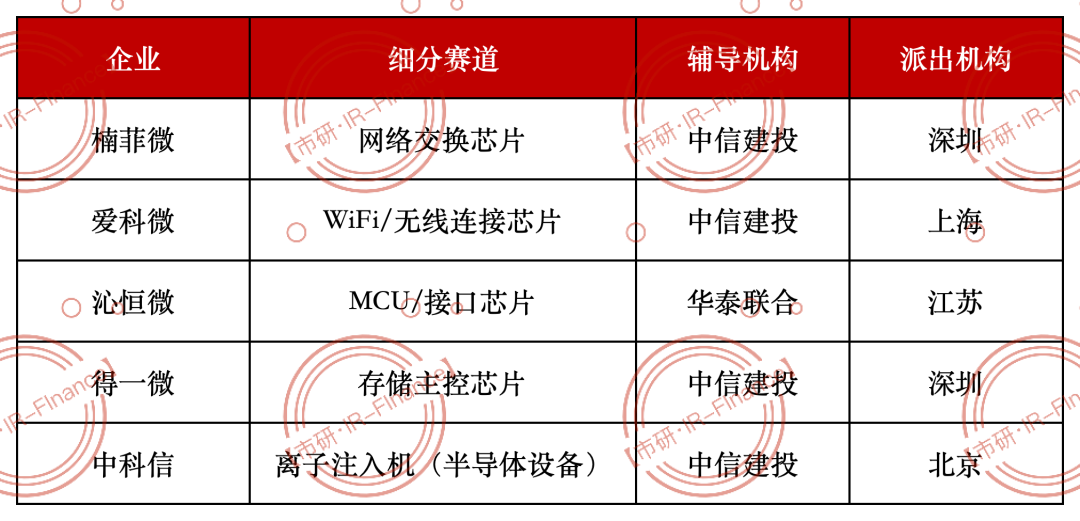
5家覆盖"芯片设计(网络/连接/MCU/存储)+核心装备"全环节,国产集成电路企业正进入"辅导验收→正式申报"的密集兑现期。
备案端看点:医疗健康6家涵盖手术机器人(精锋医疗)、心脏电生理(锦江电子)、脑机接口(术理创新)、合成生物(弈柯莱)、穿刺器械(贝普医疗)、海洋生物(逢时);机器人/具身智能2家(法奥机器人、帕西尼);同时出现两家重量级央企——中粮福临门(粮油,中信建投辅导)与中远海运重工(船舶制造,中金辅导)。
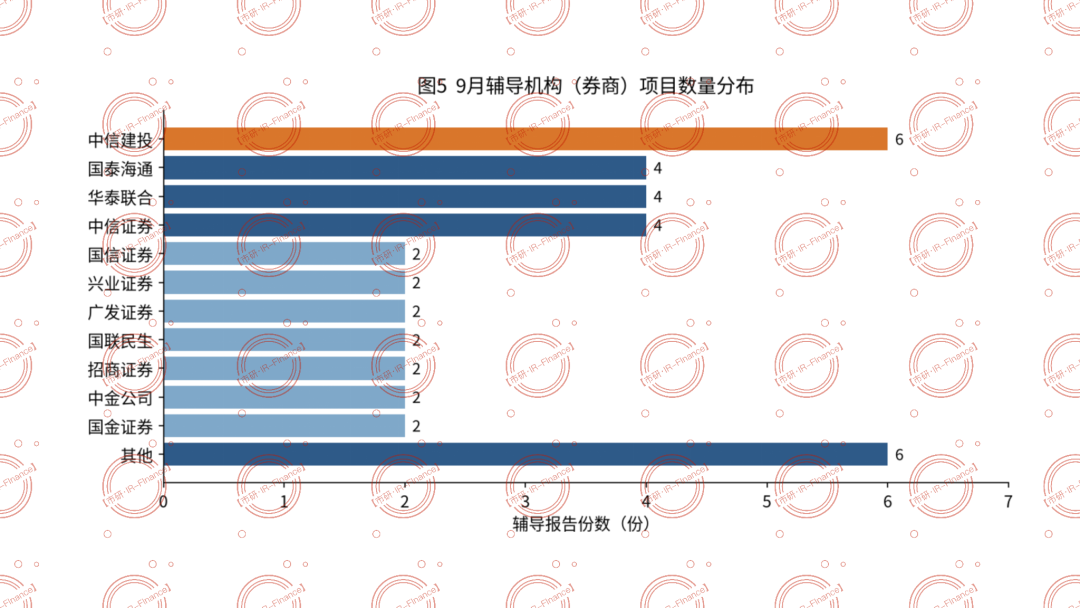
中信建投以6单居首(4家验收+福临门、贝普医疗2家备案),国泰海通、华泰联合、中信证券各4单并列第二。头部四家合计18单、占52.9%,项目资源进一步向头部券商集中。其中中信建投独揽5家半导体验收中的4家,在硬科技承销赛道优势突出。